
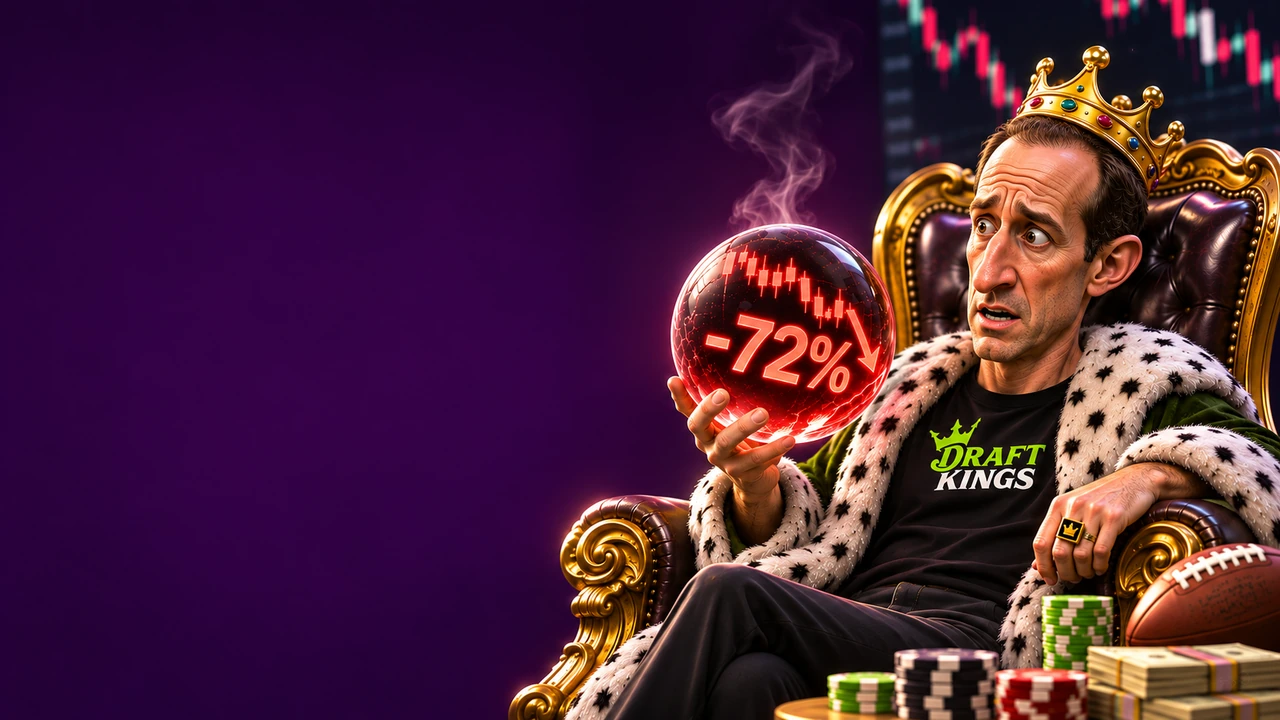
DRAFTKINGS СНЕСЛА 72% ПРОГНОЗА ПРИБЫЛИ. И НАЗВАЛА ЭТО БУДУЩИМ.
DraftKings снизила прогноз скорректированной EBITDA на 2026 год на 72% по серединам диапазонов, инвестируя до $700 млн в Predictions. Выручка и аудитория растут, прибыльность под давлением.
Редакционная иллюстрация BETDILLA
ДОБРО ПОЖАЛОВАТЬ В САМОЕ ДОРОГОЕ БУДУЩЕЕ БЕТТИНГА.
5 ноября DraftKings представила результаты за третий квартал. Выручка выросла на 16% — до $1,33 млрд. Число ежемесячных платящих пользователей увеличилось на 13% — до 4,1 млн. Пора открывать шампанское? Подождите. Прогноз скорректированной EBITDA на 2026 год упал с $700–900 млн до $175–275 млн. Это минус 72% по серединам двух прогнозных диапазонов — а не падение фактической прибыли на 72%. После отчётности акции резко просели. Проблема не в отсутствии роста. Проблема в его цене.
НОВОЕ КАЗИНО ПРЕДПОЧИТАЕТ НЕ НАЗЫВАТЬ СЕБЯ КАЗИНО.
DraftKings ожидает, что инвестиции в Predictions в 2026 году составят $650–700 млн по влиянию на скорректированную EBITDA. Это планируемые затраты на развитие направления, а не уже зафиксированный денежный убыток. Цель понятна: завоевать рынок прогнозных контрактов, где Kalshi и Polymarket меняют правила конкуренции с традиционными букмекерами. Выручка Predictions в 2026 году, по ожиданиям компании, будет незначительной: промоакции компенсируют большую часть валового дохода. Сначала привлечём аудиторию. Потом разберёмся с монетизацией. Презентация звучит великолепно. Пока CFO не открыл Excel.
У WALL STREET ДЕЖАВЮ.
DraftKings не единственная компания, для которой масштаб перестал быть защитой прибыльности. Недавно Flutter сообщила о квартальном чистом убытке $1,15 млрд и списаниях на $873 млн по Бразилии. Причины разные, урок один: рост выручки не отменяет дорогих стратегических ставок. А конкурирующий Polymarket уже показал, насколько ожесточённой стала борьба за внимание: BETDILLA разбирала скандал вокруг инфлюенсерского маркетинга платформы. Борьба идёт не только за ставки. Она идёт за пользователей, вовлечённость и будущую ценность аудитории.
РОСТ ПОЛЬЗОВАТЕЛЕЙ — НЕ БИЗНЕС-МОДЕЛЬ.
Вот где affiliate-руководителям стоит задержаться. Больше регистраций не означает больше прибыли. Дорогой acquisition не гарантирует качественную экономику. Мы уже разбирали, почему даже 100 FTD могут не дать бизнесу нормального роста. А теперь представьте такую экономику привлечения с бюджетом в сотни миллионов долларов.
НО У DRAFTKINGS ЕСТЬ РАСЧЁТ.
DraftKings рассчитывает, что основной бизнес до влияния Predictions принесёт $875–925 млн скорректированной EBITDA за 2026 год. Стратегия очевидна: вложить огромные деньги в новую категорию, пожертвовав краткосрочной консолидированной прибыльностью. Если Predictions сформирует устойчивую аудиторию и хорошие возможности кросс-продаж, сегодняшние расходы могут окупиться. Но это ожидание, а не гарантированный результат. Регуляторная неопределённость вокруг прогнозных контрактов также остаётся риском.
ИНВЕСТОРЫ НЕ ЗАКАЗЫВАЛИ ХРУСТАЛЬНЫЙ ШАР.
DraftKings делает стратегическую ставку. Компания не сообщала об исчезновении 72% заработанной прибыли: речь о снижении прогноза скорректированной EBITDA, рассчитанном по серединам двух диапазонов. Но контраст впечатляет: выручка растёт, пользователи растут, а прогноз прибыли сжимается.
BETDILLA VERDICT.
DraftKings не потеряла аппетит. Она заказала будущее и отправила счёт акционерам. Возможно, компания строит новый гигантский рынок. А возможно, обнаруживает, что клиенты следующего поколения стоят намного дороже ожидаемого. Выручка растёт. Пользователи растут. Прогноз прибыли падает. Добро пожаловать на рынок прогнозов. Где самой сложной ставкой становится прогноз собственной прибыли.
Источники и проверка фактов
DraftKings Investor Relations — Q3 2026 financial results ↗NEXT.io — DraftKings 2026 profit forecast and Predictions ↗SBC Americas — DraftKings Predictions investment and earnings ↗18+. Информационный материал, не рекомендация играть или делать ставки. Доступность азартных игр зависит от законодательства страны.